Bapenda Kabupaten Bengkalis Gelar Sosialisasi dan Serahkan SPPT PBB-P2 Tahun 2023
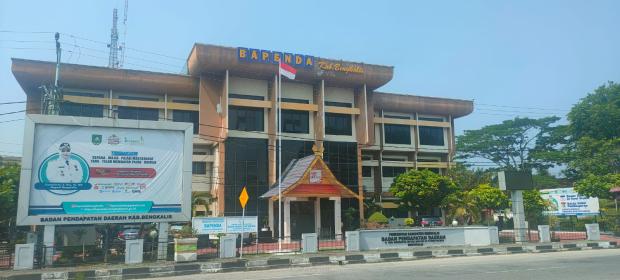 |
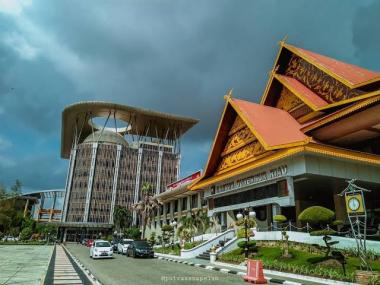
Kantor Bapenda Kabupaten Bengkalis. (F-IST) |
Minggu, 16 April 2023 12:19 WIB

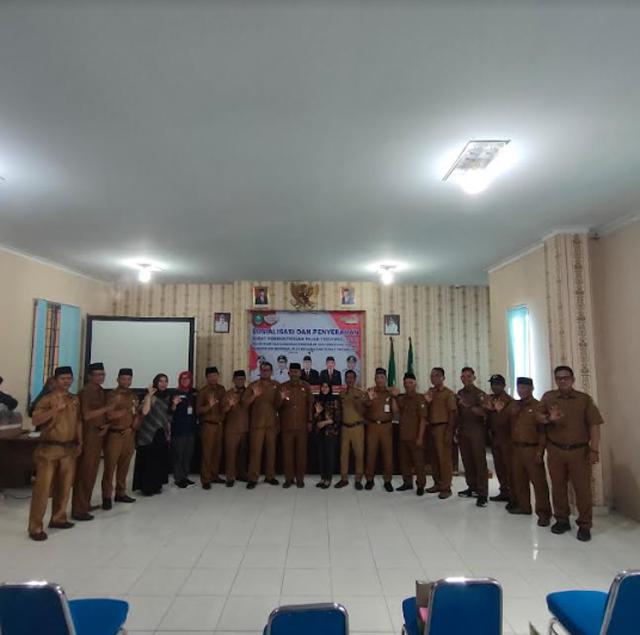
BENGKALIS, POTRETNEWS.com — Agar Pendapatan Asli Daerah (PAD) melalui sektor Pajak Bumi dan Bangunan Pedesaan dan Perkotaan (PBB-P2) Kabupaten Bengkalis meningkat di tahun 2023 ini, Badan Pendapatan Daerah (Bapenda) Kabupaten Bengkalis melakukan sosialisasi dan menyerahkan Surat Pemberitahuan Pajak Terhutang (SPPT) PBB-P2 Tahun 2023. Dasar hukum dari PBB-P2 ini adalah; Pertama, Peraturan Daerah Nomor 02 Tahun 2018 atas Perubahan Peraturan Daerah Nomor 02 tahun 2013 tentang Pajak Bumi dan Bangunan Perdesaan dan Perkotaan (PBB-P2). Dan, kedua, Peraturan Bupati Bengkalis Nomor 55 Tahun 2013 tentang Tata Cara Pemungutan Pajak Bumi dan Bangunan Perdesaan dan Perkotaan (PBB-P2).Tujuan dari dilaksanakannya sosialisasi dan penyerahan SPT PBB-P2 Tahun 2023 ini untuk meningkatkan kapasitas petugas PBB-P2 dan menyerahkan SPT PBB-P2 Tahun 2023 kepada desa/kelurahan untuk disampaikan kepada masyarakat Kabupaten Bengkalis selaku Wajib Pajak (WP).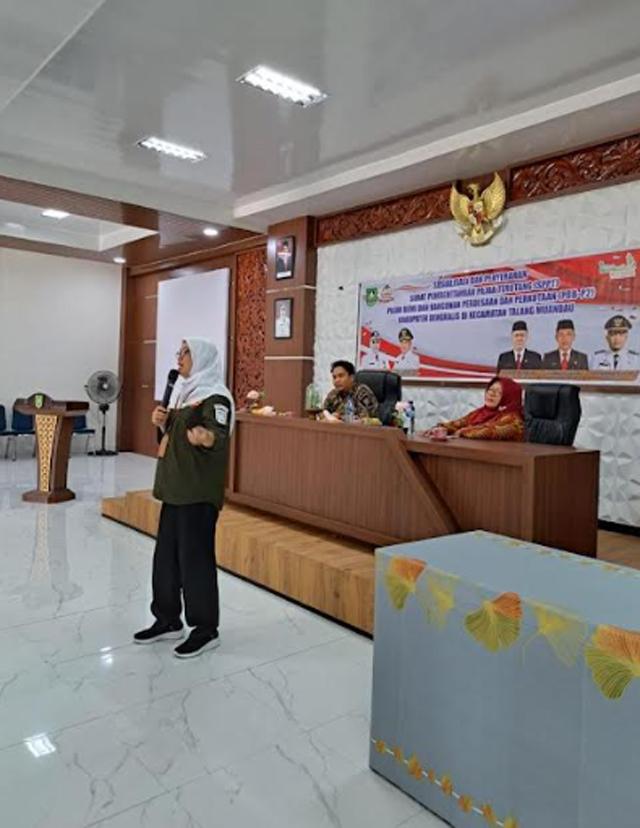 Setelah SPPT PBB-P2 ini diterima WP, maka WP akan tahu bahwa ada hutang yang harus mereka lunasi yaitu membayar PBB-P2 Tahun 2023 tadi. Adapun bentuk sosialisasi yang dilakukan Bapenda Kabupaten Bengkalis adalah dengan mengunjungi 11 kantor camat yang ada di Kabupaten Bengkalis dengan melibatkan camat, kepala desa dan lurah serta petugas PBB-P2 itu sendiri. Untuk buku 1,2, dan 3 sebanyak 171.178 lembar SPT PBB-P2 Tahun 2023 diserahkan dengan ketetapan 10.572.786.779 yang selanjutnya target perolehan PBB-P2 tahun 2023 sebesar 26 miliar rupiah. Rincian jumlah SPPT PBB-P2 Tahun 2023 per kecamatan per desa/per kelurahan di Kabupaten Bengkalis sebagaimana terlampir di bawah ini:(Lampiran I)EVALUASI PENERIMAAN PBB PER KELURAHAN/DESA KABUPATEN BENGKALIS TAHUN 2023 ( buka link )(Lampiran II)EKSPOSE BAPENDA KABUPATEN BENGKALIS TERKAIT SPPT PBB-P2 Tahun 2023 ( buka link )Sebagai informasi, Realisasi Penerimaan SPPT PBB-P2 Kabupaten Bengkalis Tahun 2022 dapat dilihat di bawah ini: (Lampiran II) DATA REALISASI PENERIMAAN SPPT PBB P2 KABUPATEN BENGKALIS TAHUN 2022 Jumlah perolehan PBB-P2 Tahun 2022 adalah sebesar 24.357.060.959,00 miliar rupiah dari target 23.600.000,00 miliar rupiah atau naik dari target sebanyak 103.21%.Kendala yang dihadapi dalam mengumpulkan perolehan PAD sektor PBB-P2 Tahun 2023 baik oleh Bapenda Kabupaten Bengkalis maupun masyarakat selaku Wajib Pajak (WP) adalah: a. Data tidak valid berupa objek pajak ganda, tidak ditemukan dan tidak dilakukan pemutakhiran data. b. Pendistribusian SPPT PBB-P2 tidak sampai ke masyarakat selaku Wajib Pajak (WP). c. Kesadaran masyarakat masih relatif rendah untuk membayar SPPT PBB-P2.Langkah-langkah yang dilaksanakan oleh Badan Pendapatan Daerah (Bapenda) Kabupaten Bengkalis sebagai solusi daripada kendala di atas adalah sebagai berikut: 1. Membuka pelayanan kepada masyarakat. 2. Menjalin kerja sama dengan pihak terkait agar mempermudah proses pembayaran seperti dengan Kantor pos. 3. Memberikan reward kepada kelurahan/desa yang realisasi PBB-P2nya Tahun 2023 maksimal 100%. 4. Melakukan penghapusan denda PBB-P2. 5. Melakukan pemutakhiran data PBB-P2.Setelah sosialisasi dan penyerahan SPPT PBB-P2 Tahun 2023 kepada Wajib Pajak (WP), Bapenda Kabupaten Bengkalis mengharapkan: 1. Agar SPPT PBB-P2 Tahun 2023 sampai dan dibayarkan oleh masyarakat selaku Wajib Pajak (WP). 2. Agar dapat dilakukan pemutakhiran data sehingga data SPPT PBB-P2 ini valid. 3. Agar desa dan kelurahan yang belum terealisasi 100% agar dapat mengejar target.Pendaftaran PBB-P2: 1. Pajak Bumi dan Bangunan dipungut atas bumi dan/ atau bangunan yang dimiliki, dikuasai, dan/ atau dimanfaatkan oleh orang pribadi atau badan. 2. Objek Pajak Bumi dan Bangunan Perdesaan dan Perkotaan adalah bumi dan/ atau bangunan yang dimiliki, dikuasai, dan/ atau dimanfaatkan oleh orang pribadi atau badan, kecuali kawasan yang digunakan untuk kegiatan usaha perkebunan, perhutanan, dan/ atau pertambangan.Selanjutnya, 3. Bangunan dimaksud pada point 2 termasuk jalan lingkungan yang terletak dalam suatu kompleks bangunan seperti hotel, pabrik dan emplasmennya, yang merupakan suatu kesatuan dengan kompleks bangunan tersebut, jalan tol, kolam renang, pagar mewah, tempat olahraga, galangan kapal, dermaga, taman mewah, tempat penampungan/kilang minyak, air dan gas, pipa minyak, dan menara.
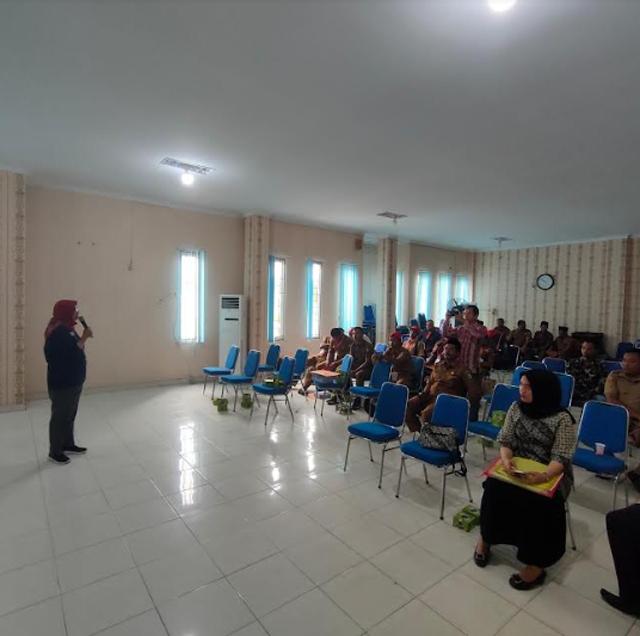 Kemudian, 4. Setiap orang pribadi atau orang badan yang memiliki, menguasai, atau memperoleh manfaat atas tanah dan/ atau bangunan, wajib mendaftarkan objek pajaknya tersebut ke Badan Pendapatan Daerah. 5. Dalam hal orang pribadi atau badan yang memiliki, menguasai, atau memperoleh manfaat atas tanah dan/ atau bangunan tidak mendaftarkan objek pajaknya maka akan dilakukan pendataan oleh Badan Pendapatan Daerah. 6. Dasar pengenaan Pajak Bumi dan Bangunan Perdesaan dan Perkotaan adalah NJOP (Nilai Jual Objek Pajak) yakni harga rata-rata yang diperoleh dari transaksi jual beli yang terjadi secara wajar, dan bilamana tidak terdapat transaksi jual beli, NJOP ditentukan melalui perbandingan harga dengan objek lain yang sejenis, atau nilai perolehan atau NJOP pengganti.Berikutnya, 7. Pendaftaran dilakukan dengan cara mengisi Surat Pemberitahuan Objek Pajak (SPOP) meliputi letak objek pajak selambat-lambatnya 30 (tiga puluh) hari setelah tanggal diterimanya SPOP oleh subjek pajak atau kuasanya. 8. Badan Pendapatan Daerah dapat melakukan pendataan dan penilaian secara massal maupun secara individual dengan menggunakan pendekatan penilaian yang telah ditentukan. 9. Berdasarkan SPOP, Badan Pendapatan Daerah menerbitkan Surat Pemberitahuan Pajak Terhutang (SPPT) yakni surat yang digunakan untuk memberitahukan besarnya Pajak Bumi dan Bangunan Perdesaan dan Perkotaan (PBB-P2) yang terhutang kepada Wajib Pajak, dan 10. Pembayaran dilakukan oleh Wajib Pajak di Kas Daerah atau bank lain yang ditunjuk (Bank Riau Kepri Syariah, kanal-kanal pembayaran, dan kantor pos).Adapun kanal-kanal yang digunakan untuk pembayaran pajak adalah sebagai berikut: 1. Bank Riau Kepri Syariah. 2. BNI. 3. Tokopedia. 4. Bukalapak. 5. Traveloka. 6. Gopay. 7. Link Aja!. 8. Dana. 9. Blibli. 10. Indomaret. 11. Alfamart. 12. Qris. Bagi masyarakat yang ingin mengajukan Objek Pajak Baru dan sudah masuk DHKP (Daftar Himpunan Ketetapan Pajak) dapat melengkapinya dengan: a. Rekap Objek Pajak Baru. b. Fotokopi SPPT PBB-P2 Baru. Sedangkan jika belum masuk ke dalam DHKP (Daftar Himpunan Ketetapan Pajak) maka syaratnya adalah: a. Rekap Objek Pajak Baru. b. Foto copy KTP. c. Fotokopi Surat Tanah.***
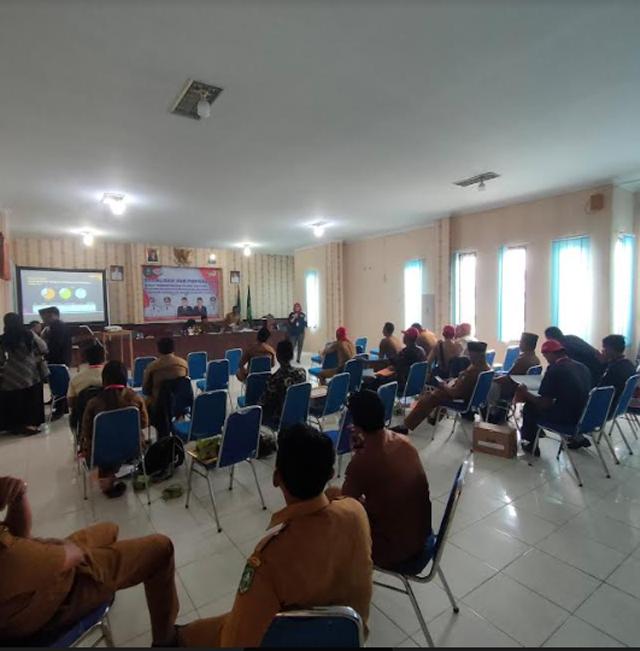
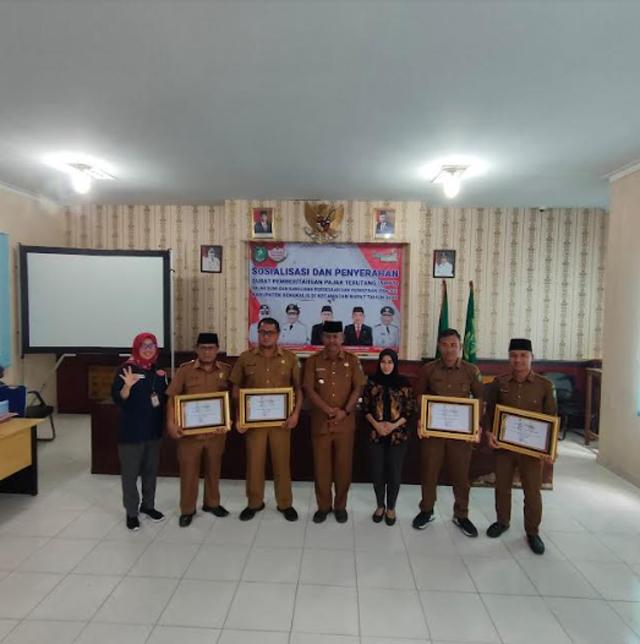
Setelah SPPT PBB-P2 ini diterima WP, maka WP akan tahu bahwa ada hutang yang harus mereka lunasi yaitu membayar PBB-P2 Tahun 2023 tadi. Adapun bentuk sosialisasi yang dilakukan Bapenda Kabupaten Bengkalis adalah dengan mengunjungi 11 kantor camat yang ada di Kabupaten Bengkalis dengan melibatkan camat, kepala desa dan lurah serta petugas PBB-P2 itu sendiri.Kemudian, 4. Setiap orang pribadi atau orang badan yang memiliki, menguasai, atau memperoleh manfaat atas tanah dan/ atau bangunan, wajib mendaftarkan objek pajaknya tersebut ke Badan Pendapatan Daerah. 5. Dalam hal orang pribadi atau badan yang memiliki, menguasai, atau memperoleh manfaat atas tanah dan/ atau bangunan tidak mendaftarkan objek pajaknya maka akan dilakukan pendataan oleh Badan Pendapatan Daerah. 6. Dasar pengenaan Pajak Bumi dan Bangunan Perdesaan dan Perkotaan adalah NJOP (Nilai Jual Objek Pajak) yakni harga rata-rata yang diperoleh dari transaksi jual beli yang terjadi secara wajar, dan bilamana tidak terdapat transaksi jual beli, NJOP ditentukan melalui perbandingan harga dengan objek lain yang sejenis, atau nilai perolehan atau NJOP pengganti.Berikutnya, 7. Pendaftaran dilakukan dengan cara mengisi Surat Pemberitahuan Objek Pajak (SPOP) meliputi letak objek pajak selambat-lambatnya 30 (tiga puluh) hari setelah tanggal diterimanya SPOP oleh subjek pajak atau kuasanya. 8. Badan Pendapatan Daerah dapat melakukan pendataan dan penilaian secara massal maupun secara individual dengan menggunakan pendekatan penilaian yang telah ditentukan. 9. Berdasarkan SPOP, Badan Pendapatan Daerah menerbitkan Surat Pemberitahuan Pajak Terhutang (SPPT) yakni surat yang digunakan untuk memberitahukan besarnya Pajak Bumi dan Bangunan Perdesaan dan Perkotaan (PBB-P2) yang terhutang kepada Wajib Pajak, dan 10. Pembayaran dilakukan oleh Wajib Pajak di Kas Daerah atau bank lain yang ditunjuk (Bank Riau Kepri Syariah, kanal-kanal pembayaran, dan kantor pos).Adapun kanal-kanal yang digunakan untuk pembayaran pajak adalah sebagai berikut: 1. Bank Riau Kepri Syariah. 2. BNI. 3. Tokopedia. 4. Bukalapak. 5. Traveloka. 6. Gopay. 7. Link Aja!. 8. Dana. 9. Blibli. 10. Indomaret. 11. Alfamart. 12. Qris. Bagi masyarakat yang ingin mengajukan Objek Pajak Baru dan sudah masuk DHKP (Daftar Himpunan Ketetapan Pajak) dapat melengkapinya dengan: a. Rekap Objek Pajak Baru. b. Fotokopi SPPT PBB-P2 Baru. Sedangkan jika belum masuk ke dalam DHKP (Daftar Himpunan Ketetapan Pajak) maka syaratnya adalah: a. Rekap Objek Pajak Baru. b. Foto copy KTP. c. Fotokopi Surat Tanah.***